

El proyecto de Presupuesto 2027 enviado por el Gobierno nacional al Congreso prevé que el Estado deje de percibir $51,9 billones por distintos beneficios, exenciones y regímenes promocionales vigentes. La cifra representa el 3,67% del Producto Bruto Interno (PBI) y refleja la continuidad de una política tributaria que, pese al fuerte ajuste aplicado sobre numerosas áreas del gasto público, mantiene sin modificaciones los principales esquemas de alivio impositivo.
El dato adquiere especial relevancia en un contexto en el que la administración nacional sostiene el equilibrio fiscal como uno de los pilares de su programa económico. Mientras ministerios, organismos públicos, universidades y sectores de investigación enfrentan restricciones presupuestarias, los beneficios tributarios contemplados en la denominada «gasto tributario» no sólo permanecen vigentes sino que amplían su peso relativo respecto de años anteriores.
Sin embargo, el aspecto que genera mayores cuestionamientos se encuentra en una ausencia significativa dentro de las proyecciones oficiales: el costo fiscal asociado al Régimen de Incentivo para Grandes Inversiones (RIGI). A pesar de que el esquema comenzó a desplegar sus efectos económicos y operativos, el Presupuesto no incorpora una estimación concreta sobre cuánto dejará de recaudar el Estado a partir de los beneficios otorgados a las iniciativas adheridas.
Los beneficios impositivos que más recursos absorben
Dentro de los $51,9 billones proyectados como gasto tributario para 2027, una parte importante corresponde a exenciones vinculadas a servicios esenciales, beneficios para determinados sectores y tratamientos impositivos diferenciales.
Entre los principales conceptos figuran las exenciones aplicadas a prestaciones médicas de obras sociales y del PAMI, las alícuotas reducidas del IVA para alimentos y medicamentos, así como la exclusión del Impuesto a las Ganancias para integrantes del Poder Judicial. En conjunto, estos mecanismos representan una porción significativa de los recursos que el Estado resigna recaudar.
También tienen un peso relevante los regímenes de promoción económica. En este grupo sobresale el régimen especial de Tierra del Fuego, que continúa siendo el esquema más costoso para las cuentas públicas, seguido por la promoción de la Economía del Conocimiento, los incentivos a la actividad minera, los programas de apoyo a las pequeñas y medianas empresas y los beneficios destinados al sector autopartista.
Para el Gobierno, estas herramientas constituyen instrumentos destinados a sostener actividades productivas, fomentar inversiones y estimular sectores considerados estratégicos para el crecimiento de la economía. Sin embargo, distintos especialistas señalan que el volumen creciente de exenciones demanda una evaluación permanente para determinar su efectividad y su impacto sobre la recaudación fiscal.
El RIGI, el gran ausente en las proyecciones oficiales
Uno de los puntos más debatidos del Presupuesto 2027 es la decisión de no incluir una estimación del gasto tributario derivado del RIGI, el régimen impulsado para atraer grandes inversiones en sectores estratégicos como minería, energía e infraestructura.
La explicación oficial sostiene que los proyectos aprobados se encuentran todavía en etapas iniciales de ejecución y que, por esa razón, no existen elementos suficientes para calcular con precisión el costo fiscal que generarán en los próximos años.
No obstante, diversos analistas económicos remarcan que varios de los beneficios contemplados por el régimen ya comenzaron a aplicarse. Las primeras operaciones de importación vinculadas a proyectos adheridos se realizaron bajo condiciones tributarias especiales, permitiendo el ingreso de bienes y equipamiento con ventajas impositivas respecto del régimen general.
Esta situación abre una discusión sobre la verdadera magnitud del costo fiscal que el Estado deberá afrontar a medida que las inversiones entren plenamente en funcionamiento. Si bien el impacto definitivo aún resulta difícil de cuantificar, especialistas sostienen que los beneficios tributarios ya están produciendo efectos concretos sobre la recaudación.
Inversiones millonarias y ventajas fiscales para sectores estratégicos
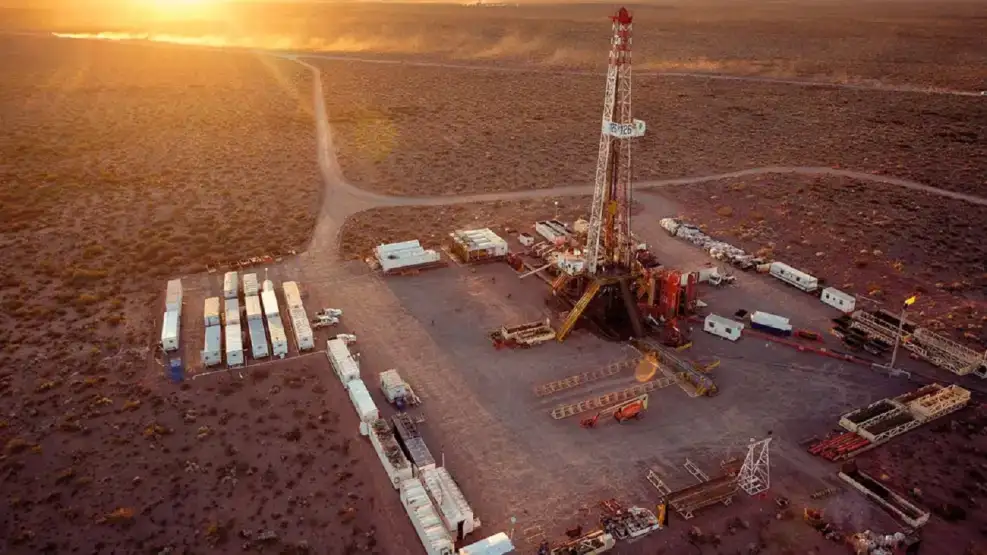
La cartera de proyectos aprobados bajo el RIGI reúne compromisos de inversión por decenas de miles de millones de dólares, concentrados principalmente en minería, petróleo y gas.
Las iniciativas vinculadas a la explotación de minerales críticos y al desarrollo energético representan la mayor parte de los desembolsos previstos para los próximos años. Empresas de gran porte comenzaron a acelerar obras de infraestructura, adquisición de equipamiento e incorporación de activos productivos aprovechando el marco de estabilidad tributaria y los incentivos contemplados por el régimen.
El cronograma de inversiones proyecta fuertes flujos de capital durante 2027 y 2028, años que serán determinantes para medir el impacto real del programa sobre la actividad económica, el empleo y las exportaciones.
Los defensores del esquema sostienen que los beneficios fiscales funcionan como una herramienta indispensable para atraer capitales internacionales en actividades que requieren elevados niveles de inversión inicial y largos plazos de recuperación. Los críticos, en cambio, advierten que la magnitud de las exenciones podría erosionar recursos fiscales sin garantizar necesariamente un efecto proporcional sobre el desarrollo económico.
La oposición pone números al costo fiscal
Ante la falta de estimaciones oficiales, sectores de la oposición comenzaron a elaborar cálculos propios sobre el impacto potencial del RIGI en las cuentas públicas.
Diversos informes técnicos sostienen que, una vez que los proyectos entren en una etapa de operación plena, el costo fiscal podría representar varios miles de millones de dólares anuales. Los estudios señalan que el beneficio más significativo provendría de la reducción o eliminación de derechos de exportación, seguido por las ventajas otorgadas en el Impuesto a las Ganancias y las exenciones aplicadas a importaciones de bienes de capital.
Según estos análisis, la pérdida de recaudación podría crecer de manera sostenida a medida que aumenten los volúmenes exportados por los emprendimientos mineros y energéticos alcanzados por el régimen.
El debate por el «Súper RIGI»
La discusión podría profundizarse aún más si avanza en el Congreso una ampliación del esquema de incentivos conocida informalmente como «Súper RIGI».
La propuesta apunta a extender beneficios fiscales y laborales para proyectos de inversión de mayor escala, reduciendo aún más algunas cargas tributarias e incorporando nuevas ventajas para empresas que generen empleo o desarrollen actividades consideradas prioritarias.
Los sectores que respaldan la iniciativa argumentan que una estructura tributaria más competitiva resulta clave para posicionar a Argentina en la disputa global por inversiones vinculadas a energía, minería y nuevas tecnologías. Por el contrario, especialistas críticos sostienen que una ampliación de los beneficios podría incrementar significativamente el gasto tributario y limitar la capacidad futura del Estado para financiar políticas públicas.
Con el inicio del debate parlamentario por el Presupuesto 2027, la discusión ya no gira únicamente sobre el nivel del gasto público sino también sobre los ingresos que el Estado decide resignar. En ese escenario, el costo fiscal de los incentivos económicos y, especialmente, el impacto del RIGI se perfilan como uno de los temas más sensibles de la agenda económica para los próximos meses.