
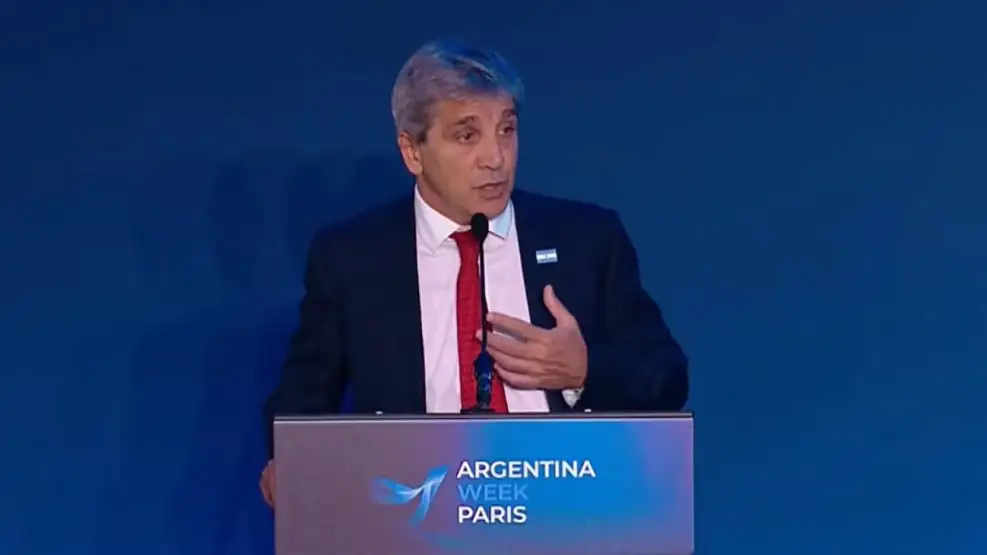
El Gobierno nacional busca fortalecer la confianza de los mercados de cara al ciclo electoral de 2027 mediante la presentación de un esquema de respaldo financiero que, según el ministro de Economía, Luis Caputo, podría alcanzar los 75.000 millones de dólares. La estrategia apunta a transmitir la idea de que la Argentina cuenta con suficientes herramientas para enfrentar eventuales episodios de volatilidad cambiaria o financiera. Sin embargo, detrás de ese anuncio aparecen condicionamientos políticos, diplomáticos y macroeconómicos que ponen en duda la disponibilidad efectiva de una parte importante de esos recursos.
La denominada «bazooka financiera», como fue definida por el presidente Javier Milei, se apoya en varios pilares: los acuerdos de swap con China y Estados Unidos, la acumulación de reservas internacionales, futuras emisiones de deuda y diversas líneas de financiamiento internacional. No obstante, analistas y operadores financieros advierten que gran parte de esos fondos enfrenta condicionamientos que podrían dificultar su utilización en un escenario de tensión económica.
Las dudas sobre un eventual respaldo de Estados Unidos
Uno de los componentes más importantes del esquema presentado por el Ministerio de Economía es la posibilidad de acceder a asistencia financiera norteamericana a través de mecanismos de estabilización administrados por el Tesoro de Estados Unidos.
Aunque funcionarios estadounidenses dejaron abierta la posibilidad de futuras herramientas de apoyo financiero, distintos proyectos legislativos presentados en el Congreso norteamericano amenazan con restringir seriamente esa alternativa.
Entre las iniciativas que generan preocupación figura un proyecto orientado específicamente a impedir que recursos del Fondo de Estabilización Cambiaria estadounidense puedan utilizarse para rescates financieros destinados a Argentina. La propuesta incluso contempla la rescisión de acuerdos que eventualmente pudieran haberse firmado antes de la aprobación de la norma.
La incertidumbre política en Washington se ve potenciada por el contexto electoral estadounidense y la posibilidad de cambios en la composición del Congreso tras las elecciones legislativas, un factor que podría modificar sustancialmente el margen de maniobra de la administración norteamericana.
La variable China también presenta límites
Otro componente relevante del blindaje anunciado es el acuerdo de swap vigente con China.
Si bien el monto total del convenio ronda los 20.000 millones de dólares, distintas fuentes vinculadas al área económica sostienen que la porción efectivamente utilizable sería considerablemente menor.
Actualmente, el tramo activado y disponible correspondería fundamentalmente a los recursos ya habilitados durante administraciones anteriores. Además, cualquier ampliación requeriría negociaciones específicas con las autoridades chinas y podría verse influida por la relación diplomática entre ambos países.
En el mercado existe especial atención sobre la evolución del vínculo bilateral debido a que distintos sectores consideran que eventuales tensiones políticas podrían afectar futuras negociaciones financieras con Beijing.
El desafío de acumular reservas
Un tercer elemento fundamental del esquema oficial es la acumulación de reservas internacionales por parte del Banco Central.
Sin embargo, las compras de divisas realizadas durante los últimos meses mostraron una marcada desaceleración respecto de los niveles registrados durante el período de mayor liquidación de exportaciones agrícolas.
Mientras el Gobierno sostiene una estrategia orientada a preservar la estabilidad cambiaria y evitar movimientos bruscos del dólar, esa misma política limita parcialmente la capacidad de adquirir divisas en el mercado sin generar efectos sobre el tipo de cambio.
Para muchos analistas aparece allí una de las principales contradicciones de la estrategia económica actual: acumular reservas en gran escala exige mayores compras de dólares, pero esas intervenciones pueden generar presiones sobre la cotización que el Gobierno intenta mantener controlada como parte de su programa de desinflación.
El mercado sigue mirando el riesgo país
A estas dificultades se suma el encarecimiento del financiamiento internacional.
Durante las últimas semanas, el riesgo país mostró una tendencia ascendente, mientras que las tasas de interés de referencia en Estados Unidos continúan en niveles elevados. Como consecuencia, una eventual colocación de deuda argentina en los mercados internacionales implicaría costos financieros significativamente más altos que los deseados por el equipo económico.
Diversas estimaciones privadas consideran que una emisión soberana bajo las condiciones actuales podría enfrentar tasas cercanas al 12%, un nivel que gran parte del mercado considera poco conveniente para una estrategia de financiamiento de largo plazo.
Esta situación también generó interrogantes sobre futuras emisiones de bonos en dólares, algunas de las cuales permanecen bajo evaluación dentro del programa financiero oficial.
La estabilidad cambiaria como prioridad política
Más allá de las discusiones sobre la disponibilidad real de los recursos anunciados, existe consenso entre analistas y dirigentes empresariales respecto de una prioridad central del Gobierno: mantener la estabilidad cambiaria como herramienta para consolidar la desinflación.
La evolución de los precios se transformó en uno de los principales activos políticos de la administración Milei y, en consecuencia, cualquier movimiento brusco del tipo de cambio podría afectar una de las variables que el oficialismo considera más sensibles de cara al próximo proceso electoral.
Por esa razón, el mercado interpreta que la Casa Rosada continuará utilizando todas las herramientas disponibles para evitar saltos significativos del dólar, aun cuando ello implique moderar el ritmo de acumulación de reservas o postergar determinadas operaciones financieras.
Un blindaje bajo observación
El anuncio de un respaldo potencial de 75.000 millones de dólares tuvo como objetivo principal fortalecer las expectativas y transmitir una señal de solvencia frente a inversores, empresarios y operadores financieros.
Sin embargo, la materialización efectiva de buena parte de esos recursos depende de factores externos sobre los cuales el Gobierno no posee control directo: decisiones políticas en Washington, negociaciones con Beijing, evolución del contexto financiero internacional y capacidad de acumulación de reservas.
Por ese motivo, mientras el Ministerio de Economía presenta el esquema como una garantía suficiente para atravesar eventuales turbulencias futuras, el mercado continúa analizando con cautela cuánto de ese monto podría transformarse realmente en financiamiento disponible si la Argentina enfrenta un escenario de estrés cambiario o financiero en los próximos años.